يکشنبه 3 آبان 1405 | Sunday, 25 October 2026
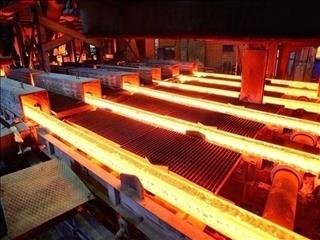
به گزارش فولادنامه به نقل از دنیای اقتصاد، براساس آمار انجمن جهانی فولاد (worldsteel)، ایران در سال ۲۰۲۵ حدود ۳۲میلیون تن فولاد خام تولید کرد و در جمع ده تولیدکننده بزرگ جهان ماند. تولید جهانی در همین سال حدود ۱٫۸۵میلیارد تن بود و نسبت به اوج ۲۰۲۱ روندی نزولی داشت.
ساختار فنی فولاد ایران نیز متمایز است: حدود ۹۰ درصد تولید کشور از مسیر کوره قوس الکتریک و مبتنی بر آهن اسفنجی انجام میشود، درحالیکه نزدیک به ۷۰ درصد فولاد جهان هنوز از مسیر کوره بلند به دست میآید. ایران همچنین از بزرگترین تولیدکنندگان آهن اسفنجی جهان است. اما نمودار تولید ایران در سالهای اخیر بیشتر شبیه یک فلات است تا یک مسیر صعودی. رتبهها در ماههای مختلف بین هفتم و دهم نوسان کرده و تولید ماهانه بارها زیر سایه محدودیتهای انرژی افت کرده است.
ظرفیت اسمی بزرگ داریم، اما رقابتپذیری ما فرسوده شده است. پرسش امروز این نیست که چقدر تولید میکنیم، بلکه این است که چگونه میتوان رقابتپذیری را بازسازی کرد. در ماههای اخیر، تهاجم نظامی به ایران و آسیبدیدن برخی واحدهای تولیدی فولاد نیز بر دشواریهای این صنعت افزوده است. این خسارتها در کنار محدودیتهای مزمن انرژی و سایر موانع تولید، ظرفیت عملیاتی فولادسازان را تحت فشار بیشتری قرار داده و بازگشت به مسیر رشد تولید را دشوارتر کرده است.
ریشههای رکود؛ سه گسست اصلی
نخست، ناترازی انرژی. در زنجیره احیای مستقیم، گاز هم سوخت است و هم عامل احیا. هر محدودیت گازی یا برقی، مستقیما بار واحدهای احیا و فولادسازی را کاهش میدهد. این توقفها هزینه ثابت هر تن محصول را بالا میبرند و اعتبار قراردادهای فروش و صادرات را تضعیف میکنند.
دوم، نااطمینانی سیاستی. پروژه فولاد افق بازگشت سرمایه ۱۰تا ۱۵ساله دارد، اما عوارض صادراتی، محدودیتهای صادرات و قواعد عرضه در بورس کالا اغلب در افق چند ماهه تغییر میکنند. وقتی ریسک سیاستی بخشی از محاسبه دائمی سرمایهگذار است، منابع بهجای ارتقای فناوری صرف مدیریت نااطمینانی میشود.
سوم، کامل نشدن زنجیره ارزش. بخش بزرگی از توان کشور در گندله، آهن اسفنجی، شمش و محصولات نیمهتمام متمرکز است. حاشیه سود پایدار در محصولات پیشرفته شکل میگیرد: ورقهای ویژه، فولادهای آلیاژی و محصولات مورد نیاز صنایع خودرو، انرژی و ماشینسازی.
انرژی؛ از مصرفکننده به تامینکننده
خودتامینی انرژی: فولادسازان باید به احداث نیروگاه اختصاصی، ظرفیت خورشیدی و بادی و قراردادهای بلندمدت خرید برق ترغیب شوند. مشوقهایی مانند تضمین خرید برق مازاد و دسترسی به تسهیلات ارزان میتواند این مسیر را تسریع کند.
بهرهوری انرژی: بازیافت حرارت، بهینهسازی فرآیند احیا و ارتقای کورهها، شدت مصرف انرژی هر تن فولاد را کاهش میدهد و هزینه تولید را پایین میآورد.
قیمتگذاری شفاف: فرمول قیمت انرژی باید از پیش اعلام شود تا واحدها بتوانند توجیه اقتصادی پروژهها را محاسبه کنند.
ثبات سیاستی؛ سرمایهگذاری به قطعیت نیاز دارد
قواعد از پیشاعلامشده: عوارض، سهمیهها و قواعد بورس کالا باید برای یک بازه معین (مثلا ۳ تا ۵ سال) ثابت بماند و هرگونه تغییر با دوره انتقال همراه شود.
نهاد تصمیمساز واحد: هماهنگی میان وزارتخانهها، بورس و گمرک برای جلوگیری از سیاستهای متعارض ضروری است.
مشارکت ذینفعان: مشورتگیری نظاممند با انجمنهای فولاد و صنایع پاییندستی، کیفیت تصمیمها را افزایش میدهد.
ارتقای زنجیره ارزش؛ از تن به ارزش
هدفگذاری ارزش افزوده: معیار ارزیابی باید از «میلیون تن تولید» به «ارزش افزوده به ازای هر تن» تغییر کند.
پیوند با پاییندست: قراردادهای بلندمدت میان فولادسازان و صنایع خودرو، انرژی و ماشینسازی، تقاضای پایدار برای محصولات ویژه میسازد.
تحقیق و توسعه: سرمایهگذاری مشترک دانشگاه و صنعت در فولادهای آلیاژی و استانداردهای فنی، وابستگی به واردات محصولات خاص را کم میکند.
بازار و بورس کالا؛ قیمت واقعی، نه قیمت دستوری
تقویت کشف قیمت: کاهش مداخلات مقطعی، افزایش عمق بازار و انتشار دقیق اطلاعات عرضه و ظرفیت، سفتهبازی را کم میکند.
تنوعبخشی به بازارهای صادراتی: وابستگی به چند مقصد محدود ریسک ایجاد میکند. توسعه قراردادهای بلندمدت صادراتی، ثبات درآمد را بالا میبرد.
حمایت از صادرات محصول نهایی: مشوقها باید بهجای صادرات شمش، صادرات محصولات با ارزش افزوده بالا را هدف بگیرند.
کربن و آب؛ آمادهسازی برای بازار فردا
آمادگی برای CBAM: سازوکار تعدیل مرزی کربن اتحادیه اروپا نشان میدهد فولاد کمکربن مزیت رقابتی خواهد بود. اندازهگیری، گزارشدهی و راستیآزمایی انتشار کربن باید از همین امروز در واحدها نهادینه شود.
مدیریت آب: بازچرخانی و کاهش مصرف آب، بهویژه در مناطق کمآب مرکزی کشور، شرط تداوم فعالیت و حفظ مجوز اجتماعی صنعت است.
فولاد ایران ظرفیت، منابع و تجربه دارد، اما ظرفیت بدون پایداری رقابتپذیری نمیآورد. بازسازی رقابتپذیری سه ستون دارد: انرژی پایدار، سیاستگذاری قابلپیشبینی و زنجیره ارزش کاملتر. اگر این سه تامین شود، صنعت فولاد میتواند از فلات تولید عبور کند و به بازیگری رقابتی در بازار جهانی تبدیل شود. در غیر این صورت، با ظرفیت بالا و حاشیه سود پایین باقی خواهد ماند. تصمیم امروز، جایگاه فولاد ایران را در دهه آینده تعیین میکند.
هادی مهابادی، کارشناس صنعت فولاد
مطالب مرتبط
