- گروه مطلب:| خبر| فولادسازان| فارسی|
- کد مطلب:35990
- زمان انتشار:چهارشنبه 13 آبان 1405-15:30
- کاربر:.
با افزایش اهمیت استانداردهای زیستمحیطی در تجارت جهانی، نوسازی فناوری، کاهش انتشار کربن و بهبود بهرهوری انرژی به عواملی تعیینکننده برای حفظ بازارهای صادراتی فولاد ایران تبدیل شدهاند.
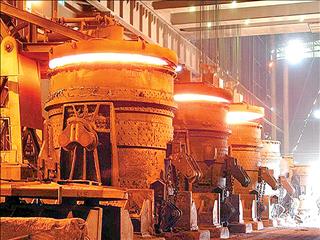
به گفته عصاری، میانگین انتشار کربن در تولید هر تن فولاد ایران حدود ۱.۷ تن است.
وی افزود: با این حال، این مزیت به معنای بینیازی از کاهش بیشتر انتشار نیست. با توسعه استانداردهای جهانی، ممکن است صنعت فولاد ایران نیز برای تطبیق با معیارهای جدید ناچار شود شدت انتشار کربن را از حدود ۱.۷ تن به کمتر از ۱.۴ تن به ازای هر تن فولاد برساند.
محدودیتهای صادراتی و خطر از دست رفتن بازار
عصاری درباره آینده تجارت فولاد ایران در شرایط گسترش مقررات فولاد سبز گفت: صنعت فولاد و بخش معدن کشور با محدودیتهای متعددی مواجهاند و شرایط جنگی نیز بر فعالیتهای صنعتی و امکان صادرات محصولات اثر گذاشته است. این وضعیت برای کشوری که در شمار تولیدکنندگان بزرگ فولاد جهان قرار دارد و سهمی از بازارهای بینالمللی به دست آورده، اهمیت ویژهای دارد. ایران در جایگاه دهم یا یازدهم تولید فولاد جهان قرار گرفته و برای حفظ این موقعیت باید حضور مستمر خود را در بازارهای صادراتی ادامه دهد.
وی تاکید کرد: رقابت در بازار جهانی فولاد رو به افزایش است؛ عرضه جهانی گسترش مییابد، تعداد تولیدکنندگان بیشتر میشود و فناوری نقش پررنگتری در رقابت میان بنگاهها پیدا میکند. در چنین فضایی، عقبماندن از تحولات فناوری و از دست دادن ارتباط مستمر با بازار میتواند قدرت رقابتی تولیدکنندگان را کاهش دهد. بنابراین، حتی اگر ایران در برخی شاخصهای انتشار کربن وضعیت بهتری از میانگین جهانی داشته باشد، محدودیتهای صادراتی و جاماندگی فناورانه میتواند این مزیت را کماثر کند. به اعتقاد این فعال بخش معدن، صنعت فولاد برای حفظ سهم خود از بازار جهانی باید برنامهای جدی برای کاهش هزینهها، اصلاح فرآیندهای تولید و ارتقای فناوری داشته باشد؛ موضوعی که با توجه به فشار بر حاشیه سود شرکتهای فولادی اهمیت بیشتری پیدا میکند.
عصاری در ادامه درباره حرکت به سمت تولید فولاد سبز در ایران با توجه به محدودیتهای اقتصادی حاکم بر کشور گفت: گذار به فولاد سبز با موانع اقتصادی و فنی همراه است. تحریمها، نوسانات اقتصادی و هزینه بالای تامین مالی، امکان سرمایهگذاری در فناوریهای جدید را محدود کردهاند. همچنین توسعه فناوریهایی مانند احیای مستقیم مبتنی بر هیدروژن سبز، به زیرساخت و سرمایهگذاری سنگین نیاز دارد. برآورد آژانس بینالمللی انرژی در سال ۲۰۲۵ نیز نشان میدهد هزینه تولید فولاد با هیدروژن ۱۰۰ درصدی میتواند ۵۰ تا ۱۴۰ درصد بیشتر از روش کوره بلند باشد.
وی افزود: بنابراین، مسیر منطقی برای ایران، حرکت مرحلهای به سمت تولید کمکربن است. اندازهگیری و شفافسازی میزان انتشار کربن، نوسازی تجهیزات، بازیافت حرارت، بهینهسازی مصرف انرژی، توسعه انرژیهای تجدیدپذیر و افزایش استفاده از قراضه در کورههای قوس الکتریکی میتوانند در اولویت قرار گیرند. در کنار این اقدامات، فناوری هیدروژن سبز نیز باید از طریق مطالعات امکانسنجی و پروژههای آزمایشی دنبال شود. گذار به فولاد سبز باید برنامهای مشترک میان دولت و بخش خصوصی باشد؛ برنامهای که در آن توسعه زیرساخت، ثبات مقررات و تسهیل دسترسی به فناوری در کنار ارتقای بهرهوری و کاهش انتشار قرار گیرد. برای صنعت فولاد ایران، تولید کمکربن نه یک انتخاب لوکس، بلکه ضرورتی برای آینده صادرات و بقای رقابتی است؛ مشروط بر آنکه هزینههای اقتصادی این گذار نیز به اندازه الزامات زیستمحیطی مورد توجه قرار گیرد. ایدهای که تحتتاثیر شرایط موجود فاصله قابلتوجهی با تحقق آن داریم.
هیدروژن سبز؛ هدف نهایی، اما نه راهکار فوری
عصاری با اشاره به جایگاه هیدروژن سبز در تولید فولاد گفت: استفاده از هیدروژن سبز یکی از مسیرهای مهم جهان برای دستیابی به تولید فولاد با انتشار بسیار پایین کربن و کاهش وابستگی به سوختهای فسیلی است، اما همانطور که پیشتر هم اشاره شد استفاده گسترده از آن در شرایط فعلی با محدودیتهای اقتصادی و فنی مواجه است. هزینه تولید هیدروژن همچنان بالاست و توسعه این فناوری به زیرساختهای ذخیرهسازی، مخازن، ایمنی و انتقال نیاز دارد. از سوی دیگر، تولید هیدروژن سبز مستلزم دسترسی به انرژیهای تجدیدپذیر و برق پاک است. بنابراین حرکت در این مسیر در موقعیت کنونی با توجه به محدودیتهای ناشی از تحریم و نبود دسترسی به دانش روز دنیا، برای ما آن قدرها هم ممکن و شدنی به نظر نمیرسد.
وی با اشاره به وضعیت تجهیزات و فناوریهای مورد استفاده در ایران افزود: بخش قابلتوجهی از تجهیزات کشور، بهویژه در فولادسازی، قدیمی است و برای کاهش انتشار کربن باید اصلاحات جدی در فرآیندهای تولید انجام شود. افزایش بهرهوری، بهبود راندمان تجهیزات و استفاده بهینه از منابع در کنار توسعه اقتصاد چرخشی اهمیت دارد. استفاده بیشتر از مواد قابل بازیافت، بهویژه قراضه فولادی، نیز میتواند نیاز به مصرف انرژی و مواد اولیه جدید را کاهش دهد.
عصاری تاکید کرد: این اصلاحات باید همزمان دو هدف را دنبال کنند؛ کاهش انتشار کربن و کاهش قیمت تمامشده محصول. کاهش آلایندگی نباید صرفا هزینهای اضافی بر دوش تولیدکننده تلقی شود. اگر اصلاحات فنی به افزایش راندمان، کاهش اتلاف انرژی و استفاده بهتر از ظرفیتهای موجود منجر شوند، میتوانند ضمن کاهش انتشار، وضعیت اقتصادی بنگاهها را نیز بهبود دهند.
بازار اعتبار کربن؛ فرصتی برای کسب درآمد
عصاری با اشاره به شکلگیری بازارهای اعتبار کربن در جهان گفت: شرکتهای بزرگ فناوری مانند گوگل و مایکروسافت، موسسات مالی مانند جیپی مورگان و برخی شرکتهای هواپیمایی، از جمله بریتیش ایرویز و دلتا، در این حوزه فعالیت دارند. شرکتها با خرید اعتبار کربن تلاش میکنند بخشی از انتشار خود را در چارچوب سازوکارهای مربوط جبران کنند یا تعهدات کربنی خود را مدیریت کنند.
وی افزود: ایران نیز باید زمینه شکلگیری بازار داخلی کربن را فراهم کند تا بنگاههایی که انتشار خود را کاهش میدهند، بتوانند از این عملکرد منفعت اقتصادی کسب کنند. تحقق این هدف به نظام معتبر اندازهگیری، گزارشدهی و تایید انتشار نیاز دارد. تعیین خط پایه، سنجش میزان کاهش کربن و تدوین ضوابط روشن برای صدور و معامله اعتبار، از پیشنیازهای ایجاد یک بازار کارآمد است.
رقابت جهانی و ضرورت نگاه بلندمدت
این فعال بخش معدن با اشاره به اقدامات چین و کشورهای اروپایی در زمینه فولاد سبز گفت: نباید تغییرات مقطعی در رویکرد سیاسی کشورها، از جمله مواضع دونالد ترامپ در مسائل اقلیمی، را به معنای توقف قطعی روند جهانی کاهش کربن تلقی کرد. اگر اقتصادهای بزرگ در زمینه استانداردهای کربنی به همگرایی بیشتری برسند، تولیدکنندگانی که خود را با این تحولات تطبیق ندادهاند، با مشکلات جدی مواجه خواهند شد. ایران نیز بهعنوان یکی از تولیدکنندگان بزرگ فولاد جهان نمیتواند نسبت به این روند بیتفاوت بماند.
عصاری در پایان با تاکید بر ضرورت هماهنگی سیاستگذاری و تولید گفت: حرکت به سمت فولاد سبز باید بخشی از برنامهای گستردهتر برای نوسازی صنعت باشد؛ برنامهای که کاهش انتشار کربن را با ارتقای فناوری، افزایش بهرهوری، کاهش قیمت تمامشده و بهبود حاشیه سود بنگاهها پیوند دهد.
وی افزود: استفاده از فناوریهای پیشرفته، هوش مصنوعی و سیستمهای جدید صنعتی به زیرساخت مناسب و اتوماسیون نیاز دارد. در شرایطی که فرآیندهای اتوماسیون در بخشی از واحدهای صنعتی هنوز بهطور کامل توسعهنیافتهاند، استقرار فناوریهای پیچیدهتر با دشواری همراه خواهد بود. بنابراین، نوسازی زیرساختهای تولید، استفاده از ظرفیت متخصصان داخلی و اصلاح سازوکارهای اقتصادی باید در کنار سیاستهای زیستمحیطی قرار گیرد. در غیر این صورت، هم دستیابی به اهداف کاهش آلایندگی دشوار خواهد شد و هم توان رقابت صنعت فولاد ایران در بازارهای جهانی تحت فشار قرار خواهد گرفت.
مطالب مرتبط
