- گروه مطلب:| خبر| فولادسازان| فارسی|
- کد مطلب:35714
- زمان انتشار:پنجشنبه 2 مهر 1405-12:47
- کاربر:.
بازار جهانی میلگرد در پایان اوت و آغاز سپتامبر ۲۰۲۶ روند یکسانی نداشت؛ قیمتها در ترکیه و چین افزایش یافت، تولیدکنندگان اروپایی برای رشد ۲۰ تا ۴۰ یورویی قیمتها تلاش کردند و در آمریکا، رقابت محصولات وارداتی مانع رشد بیشتر قیمت داخلی شد.
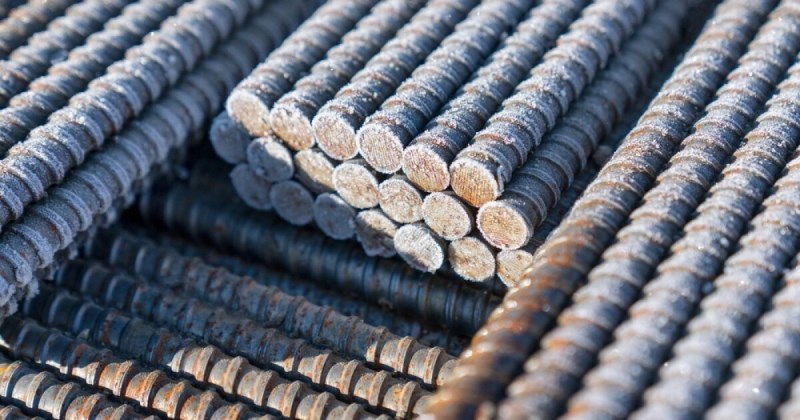
به گزارش فولادنامه به نقل از ایراسین، بازار جهانی میلگرد در آغاز پاییز تحت تأثیر مجموعهای از عوامل از جمله محدودیت عرضه، افزایش هزینه مواد اولیه، شرایط تقاضا و ورود محصولات وارداتی مسیرهای متفاوتی را تجربه کرده است. در این میان، ترکیه و چین با رشد قیمت مواجه شدند، بازار اروپا در تلاش برای افزایش قیمتهاست و آمریکا با فشار عرضه وارداتی روبهروست.
ترکیه؛ میلگرد به ۶۱۵ دلار رسید
بازار میلگرد ترکیه در اوت ابتدا تحت تأثیر کاهش معاملات با افت قیمت مواجه شد، اما از میانه ماه، کاهش تولید و کمبود برخی مشخصات محصول روند بازار را تغییر داد. قیمت میلگرد صادراتی ترکیه در این ماه از ۵۷۷ دلار به ۵۹۰ دلار به ازای هر تن FOB رسید و قیمت داخلی نیز از ۵۸۵ دلار به ۶۰۲.۵ دلار درب کارخانه، بدون مالیات بر ارزش افزوده، افزایش یافت.
در روزهای ابتدایی سپتامبر، کارخانههای ترکیه با وجود متوسط بودن سطح معاملات، قیمتهای پیشنهادی خود را افزایش دادند. بهبود فعالیت ساختوساز و محدودیت عرضه برخی مشخصات میلگرد از قیمتها حمایت کرد، هرچند صادرات همچنان با ضعف تقاضای خارجی مواجه بود.
تا میانه سپتامبر، رشد قیمت ادامه داشت و افزایش قیمت قراضه نیز با سرعتی کمتر از میلگرد انجام شد؛ شرایطی که به بهبود حاشیه سود فولادسازان ترکیه کمک کرد. بر اساس دادههای ۱۱ سپتامبر، قیمت میلگرد ترکیه به ۶۱۵ دلار به ازای هر تن FOB رسید که نسبت به ۷ اوت ۶.۵ درصد بیشتر است.
اروپا؛ تولیدکنندگان به دنبال افزایش ۲۰ تا ۴۰ یورویی
بازار محصولات طویل فولادی اروپا در اوت همچنان تحت تأثیر تعطیلات فصلی و ضعف معاملات قرار داشت. قیمت میلگرد در ایتالیا حدود ۶۷۰ یورو و در شمال اروپا ۶۷۷.۵ یورو به ازای هر تن درب کارخانه بود.
با آغاز سپتامبر، نشانههایی از بهبود معاملات ظاهر شد و تولیدکنندگان ایتالیا و آلمان برای افزایش ۲۰ تا ۴۰ یورویی قیمت میلگرد تلاش کردند. افزایش هزینه تولید، رشد قیمت محصولات نیمهنهایی، انرژی و حملونقل از عوامل اثرگذار بر این درخواستها عنوان شده است.
آرسلورمیتال نیز پس از افزایش ۲۰ یورویی قیمتها در ژوئیه، افزایش ۲۵ یورویی دیگری را اعمال کرد که مجموع رشد قیمت محصولات این شرکت را به ۴۵ یورو در هر تن رساند.
در آلمان نیز آغاز اجرای پروژههای زیرساختی و دفاعی به تقاضا کمک کرده، اما بازار ساختوساز مسکونی همچنان ضعیف است. تولیدکنندگان محصولات طویل در این کشور نیز به دلیل افزایش هزینههای عملیاتی به دنبال افزایش قیمت هستند.
آمریکا؛ واردات سقف رشد قیمت را محدود کرد
قیمت میلگرد آمریکا در اوت عمدتاً باثبات بود. کارخانههای فولاد از کاهش گسترده قیمتها خودداری کردند و تخفیفها بیشتر به سفارشهای حجیم محدود شد. در همین حال، ضعف ساختوساز با تقاضای بخشهای انرژی، زیرساخت و مراکز داده تا حدی جبران شد.
با وجود این، رشد قیمت محصولات طویل محدود ماند. انتظار برای ورود ظرفیت جدید نورد، کاهش هزینه قراضه خودرو و افزایش عرضه وارداتی از عوامل محدودکننده رشد قیمت بودند. میانگین قیمت میلگرد در منطقه Midwest آمریکا طی اوت به ۱,۰۲۲.۳ دلار به ازای هر تن درب کارخانه رسید.
در آغاز سپتامبر نیز دسترسی به محصولات وارداتی همچنان یکی از عوامل اصلی محدودکننده افزایش قیمت داخلی بود؛ زیرا قیمت پیشنهادی محصولات وارداتی حتی با احتساب هزینههای لجستیکی و تعرفههای گمرکی، فاصله زیادی با محصولات داخلی نداشت.
چین؛ بازگشت میلگرد از کف قیمتی
بازار میلگرد چین در اوت پس از رسیدن قیمتها به پایینترین سطح بیش از یک سال، از میانه ماه وارد مسیر بهبود شد. افزایش قیمت زغالسنگ ککشو و کک، بهبود انتظارات اقتصادی و امید به رشد تقاضای فصلی در پاییز از عوامل این تغییر روند بودند.
با این حال، ضعف تقاضای مصرفکننده نهایی همچنان مانع رشد شدید قیمتها شد. میانگین قیمت میلگرد چین در اوت ۴۴۴.۷۶ دلار به ازای هر تن FOT انبار بود.
در آغاز سپتامبر، افزایش قیمت کک و سایر مواد اولیه هزینه تولید فولاد در کوره بلند را بالا برد و از ثبات بیشتر قیمت میلگرد حمایت کرد. از سوی دیگر، انتظار برای افزایش فعالیت ساختوساز در فصل سنتی اوج تقاضای سپتامبر و اکتبر، به بهبود انتظارات بازار کمک کرده است.
بر اساس دادههای ۱۱ سپتامبر، قیمت میلگرد چین به ۴۶۳.۷۵ دلار به ازای هر تن FOT انبار رسید که نسبت به ۷ اوت ۵.۴ درصد افزایش دارد. با این حال، ضعف ساختوساز و فشار هزینهای همچنان دو عامل مهم تعیینکننده مسیر بازار چین هستند.
دو نیروی متضاد در بازار جهانی میلگرد
روند چهار بازار اصلی میلگرد نشان میدهد که در آغاز پاییز، محدودیت عرضه و افزایش هزینه مواد اولیه از یک سو و ضعف تقاضای نهایی از سوی دیگر، مهمترین عوامل اثرگذار بر قیمتها هستند.
ترکیه از محدودیت تولید و کمبود برخی مشخصات محصول حمایت گرفته، اروپا در تلاش برای افزایش قیمت است، آمریکا با افزایش عرضه وارداتی مواجه است و چین نیز در شرایطی به فصل اوج ساختوساز وارد شده که تقاضای نهایی هنوز قدرت کافی برای ایجاد یک جهش قیمتی ندارد.
مطالب مرتبط
