- گروه مطلب:| خبر| فولادسازان| فارسی|
- کد مطلب:35658
- زمان انتشار:پنجشنبه 26 شهريور 1405-11:1
- کاربر:.
سیدرضا شهرستانی افزایش هزینه تولید، نرخ ارز و ریسک محدودیت گاز در زمستان را از عوامل اثرگذار بر بازار آهن اسفنجی دانست و گفت فشار قیمتی میتواند به سایر حلقههای زنجیره فولاد منتقل شود.
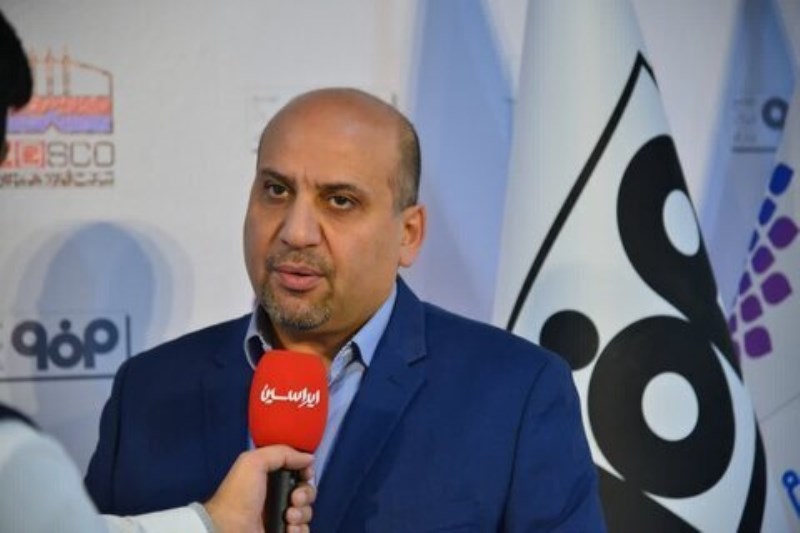
به گزارش فولادنامه، بازار آهن اسفنجی تحت تأثیر کاهش عرضه، محدودیتهای انرژی، افزایش هزینههای تولید و رشد نرخ ارز قرار گرفته است. سیدرضا شهرستانی، عضو هیاتمدیره انجمن فولاد آلیاژی ایران، معتقد است قیمت این محصول باید بر اساس عرضه و تقاضا کشف شود و مداخلات قیمتی در بخشهای پاییندست، از جمله شمش و میلگرد، میتواند فشار را به حلقههای بالادست زنجیره منتقل کند.
به گفته شهرستانی، ظرفیت ایجادشده در بخشهایی از زنجیره فولاد بیش از نیاز واقعی کشور است. برای نمونه، ظرفیت تولید پروفیل حدود ۲۰ میلیون تن در مقابل مصرف داخلی ۲.۵ تا ۳ میلیون تن برآورد میشود و ظرفیت نورد نیز از ۳۰ میلیون تن فراتر رفته است. این مازاد ظرفیت، توازن تولید و مصرف و در نتیجه شرایط بازار مواد اولیه را پیچیده کرده است.
وی با اشاره به الگوی فصلی بازار آهن اسفنجی گفت: در سالهای گذشته محدودیت برق در تابستان با کاهش تولید فولاد و افت تقاضای مواد اولیه همراه بود، اما در زمستان، نگرانی از محدودیت گاز معمولاً به افزایش فشار بر بازار منجر میشد. وابستگی بخش قابلتوجهی از تولید فولاد کشور به گاز، این انرژی را به یکی از متغیرهای اصلی بازار آهن اسفنجی تبدیل کرده است.
شهرستانی همچنین کاهش بخشی از ظرفیت تولید آهن اسفنجی در پی تحولات اخیر را از عوامل کاهش عرضه عنوان کرد و گفت در حالی که بخشی از ظرفیتهای تولید شمش دوباره به مدار بازگشتهاند، اثر کاهش تولید آهن اسفنجی همچنان در بازار محسوس است.
ریسک گاز و تجهیزات وارداتی
عضو هیاتمدیره انجمن فولاد آلیاژی ایران، نزدیک شدن به فصل سرد را یکی از عوامل مهم در چشمانداز بازار دانست و افزود: افزایش هزینه گاز و احتمال محدودیت تأمین آن برای برخی صنایع میتواند تولید آهن اسفنجی را کاهش دهد و در ادامه بر قیمت شمش و محصولات فولادی اثر بگذارد.
وی علاوه بر انرژی، وابستگی برخی واحدهای احیا به تجهیزات و قطعات وارداتی از جمله کمپرسورها و برخی لولهها و قطعات تخصصی را نیز از چالشهای تولید دانست و تأکید کرد اختلال در زنجیره تأمین تجهیزات میتواند استمرار تولید را تحت تأثیر قرار دهد.
شهرستانی نرخ ارز را نیز یکی از عوامل مؤثر بر قیمت تمامشده فولاد دانست و گفت فاصله قیمت محصولات فلزی در ایران و بازار جهانی نمیتواند برای مدت طولانی از هزینه واقعی حمل و انتقال کالا بیشتر باشد؛ در غیر این صورت، اختلاف قیمت میتواند زمینه ایجاد انحراف در بازار را فراهم کند.
تضعیف مزیت انرژی در فولاد ایران
به گفته وی، فولاد ایران در گذشته از مزیتهایی مانند انرژی نسبتاً ارزان، دسترسی به سنگآهن و نزدیکی به آبهای آزاد برخوردار بود، اما افزایش قیمت انرژی بخشی از این مزیت را کاهش داده است. برای صنعتی که مصرف انرژی بالایی دارد، رشد قیمت برق و گاز در کنار محدودیتهای تأمین انرژی، فشار بیشتری بر رقابتپذیری تولیدکنندگان وارد میکند.
شهرستانی در پایان بر بازنگری در سیاستگذاری زنجیره فولاد تأکید کرد و گفت تمرکز سیاستگذار باید به جای کنترل دستوری قیمت، بر ایجاد تعادل در زنجیره، تأمین پایدار انرژی، کاهش ریسک تولید و فراهمکردن شرایط رقابت با بازارهای جهانی قرار گیرد. به اعتقاد وی، ادامه فشار بر بازار آهن اسفنجی میتواند در نهایت به سایر حلقههای زنجیره فولاد نیز منتقل شود.
منبع: تجارت، معدن و فولاد
مطالب مرتبط
