گزارش گروه مشاوره بوستون (BCG) نشان میدهد که صنعت فولاد جهان تا سال ۲۰۳۰ با کسری شدید قراضه روبهرو خواهد شد، بحرانی که مسیر احیای مستقیم سنگآهن را به یک مزیت استراتژیک برای ایران تبدیل میکند.
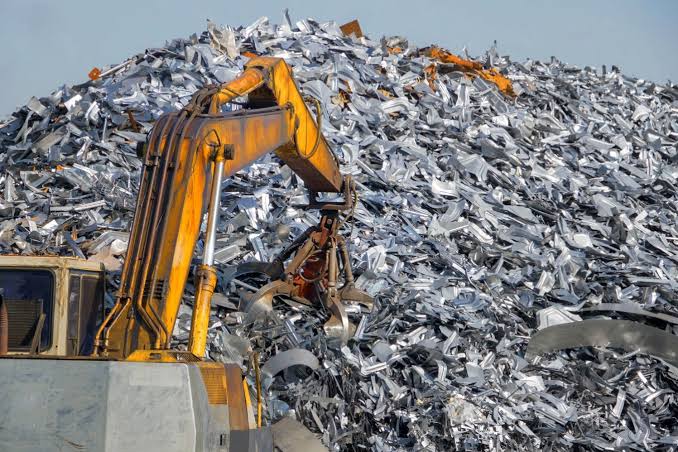
به گزارش فولادنامه؛ هر بحران بزرگ صنعتی، معمولاً چند سال قبل از وقوعش، در دل یک آمار خام قابلمشاهده است. برای صنعت فولاد جهان، آن آمار امروز روی میز تحلیلگران گروه مشاوره بوستون (BCG) نشسته: بازار جهانی قراضه فولاد که در سال ۲۰۲۱ حدود نه میلیون تن مازاد عرضه داشت، تا سال ۲۰۳۰ وارد یک کسری بین پانزده تا سی میلیون تنی خواهد شد. این یعنی در کمتر از یک دهه، بازار قراضه فولاد جهان از یک بازار مازاد به یک بازار کمبود ساختاری تبدیل میشود.
ریشه این کسری، در واقع نتیجه مستقیم همان چیزی است که همه آن را خبر خوب میدانند: گذار جهانی از کوره بلند به کوره قوس الکتریکی. سهم فناوری EAF از تولید فولاد جهان قرار است از بیستونه درصد در سال ۲۰۲۳ به چهل درصد در سال ۲۰۳۰ برسد، و حجم تولید این مسیر از ۵۵۰ میلیون تن به نزدیک ۷۹۰ میلیون تن جهش کند. چون این مسیر تولید، بر پایه ذوب قراضه کار میکند، هر واحد رشد آن مستقیماً به تقاضای بیشتر برای قراضه ترجمه میشود؛ بهگفته BCG، سهم قراضه در ترکیب مواد اولیه فولاد جهان تا ۲۰۳۰ از سیوپنج درصد امروز به نزدیک نیمی از کل خواهد رسید.
مشکل اینجاست که عرضه قراضه، برخلاف تقاضا، نمیتواند با همین سرعت رشد کند؛ و دلیلش یک ویژگی فیزیکی ساده ولی اغلب نادیدهگرفتهشده است: قراضه، محصول جانبی محصولاتی است که سالها پیش ساخته شدهاند. یک خودرو، یک پل یا یک اسکلت ساختمانی که امروز ساخته میشود، معمولاً بین پانزده تا پنجاه سال دیگر به چرخه بازیافت بازمیگردد، نه فردا. این یعنی حتی اگر از همین امروز تصمیم بگیریم مصرف فولاد جهان را برای رسیدن به اهداف بلندمدت افزایش دهیم، قراضه حاصل از آن مصرف اضافه، دههها بعد وارد بازار میشود؛ عرضه قراضه، برخلاف تقاضای آن، نمیتواند سریع واکنش نشان دهد.
پیامدهای این شکاف ساختاری، دیگر دارد در تصمیمات واقعی شرکتها و کشورها خودش را نشان میدهد. تحلیلگران صنعت پیشبینی کردهاند اتحادیه اروپا -که تا همین چند سال پیش سالانه حدود هجده میلیون تن قراضه صادر میکرد- ظرف کمتر از پنج سال میتواند از یک صادرکننده خالص به یک واردکننده خالص قراضه تبدیل شود. در کره جنوبی، پوسکو و هیوندای استیل هر دو در حال ساخت کورههای قوس الکتریکی جدید هستند، اما ناظران این صنعت هشدار دادهاند که این کشور باید هرچه سریعتر یک زیرساخت پایدار برای جمعآوری داخلی قراضه بسازد، وگرنه با کمبود مستقیم مواد اولیه مواجه خواهد شد؛ همین نگرانی باعث شده بازوی بازرگانی پوسکو برنامهای برای ساخت سیستم جمعآوری داخلی با ظرفیت پانصدهزار تن در سال راه بیندازد.
نکتهای که این تحلیل را از یک هشدار ساده فراتر میبرد اینجاست: این کسری قراضه، برخلاف بسیاری از بحرانهای مواد اولیه دیگر، بهطور نامتقارن روی کشورها اثر میگذارد. کشورهایی که مسیر اصلی تولیدشان بر پایه ذوب قراضه است -مثل کره جنوبی، ترکیه یا بیشتر کشورهای اروپایی- مستقیماً در معرض این کسری قرار دارند. اما کشورهایی که مسیر جایگزین احیای مستقیم سنگآهن را دنبال میکنند، از این کسری خاص عمدتاً مصون میمانند.
و دقیقاً همینجاست که این تحلیل به صنعت فولاد ایران میرسد. برخلاف بسیاری از رقبای جهانی که در دهه پیشرو باید برای تأمین قراضه رقابت کنند، بخش عمده صنعت فولاد ایران بر پایه احیای مستقیم سنگآهن با گاز طبیعی کار میکند -مسیری که کشور را با تولید سالانه نزدیک به سیوهفت میلیون تن آهن اسفنجی، به تأمینکننده حدود یکچهارم عرضه جهانی این ماده تبدیل کرده. این یعنی ایران، در حالیکه بسیاری از رقبای بزرگترش با کسری ساختاری قراضه روبهرو میشوند، از نظر ساختاری در برابر این بحران خاص محافظتشده باقی میماند. اما این مصونیت نباید باعث غفلت شود: همانطور که دنیا برای قراضه به سمت کمبود میرود، تضمین پایداری زنجیره سنگآهن و گاز طبیعی داخلی -یعنی همان ماده اولیهای که مسیر ایران به آن وابسته است- به همان اندازه که تأمین قراضه برای رقبای اروپایی و کرهای حیاتی است، برای صنعت فولاد ایران هم اهمیت استراتژیک دارد.
مطالب مرتبط
